Để nguồn vốn ưu đãi thực sự phát huy hiệu quả bền vững, điều quyết định không chỉ nằm ở số tiền được vay mà còn ở kỹ năng quản lý tài chính và năng lực ứng dụng công nghệ số của mỗi gia đình. Thực hiện kế hoạch phối hợp truyền thông giữa Hội Liên hiệp Phụ nữ phường và Phòng giao dịch NHCSXH Hà Tiên, công tác tuyên truyền đang được triển khai chuyên sâu nhằm đồng hành cùng bà con hình thành thói quen tài chính an toàn, hiện đại, hướng tới xây dựng mô hình "Gia đình số".
Một khoản vay có thể giúp một gia đình có thêm nguồn lực để đầu tư sản xuất, kinh doanh, tạo việc làm hoặc trang trải những nhu cầu thiết yếu. Nhưng để đồng vốn thực sự phát huy hiệu quả, điều quan trọng không chỉ nằm ở số tiền được vay mà còn ở cách gia đình quản lý, sử dụng và cân đối nguồn lực của mình.
Tại phường Tô Châu, công tác tuyên truyền tín dụng chính sách có thể được nhìn từ một góc độ rộng hơn: đưa vốn đến đúng đối tượng đi cùng với nâng cao kiến thức tài chính và kỹ năng quản lý tiền bạc trong mỗi gia đình.
Trong kế hoạch phối hợp giữa Hội Liên hiệp Phụ nữ phường Tô Châu và Phòng giao dịch NHCSXH Hà Tiên, một trong những nội dung được xác định là trang bị kiến thức tài chính và kỹ năng quản lý tài chính cá nhân, gia đình; đồng thời nâng cao trách nhiệm của người vay trong việc sử dụng hiệu quả nguồn vốn NHCSXH. Đây cũng là một hướng tiếp cận có thể tiếp tục được chú trọng trong công tác truyền thông tín dụng chính sách tại phường Tô Châu.
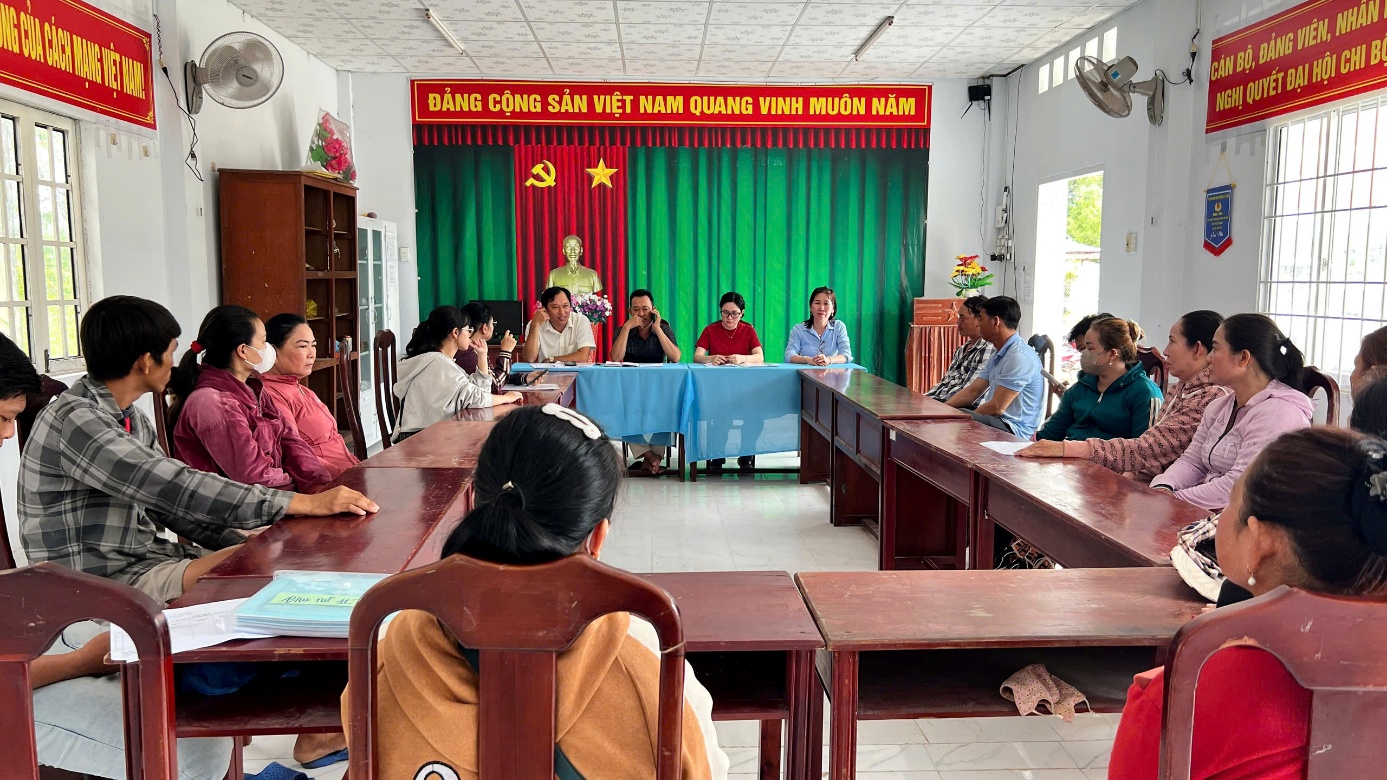
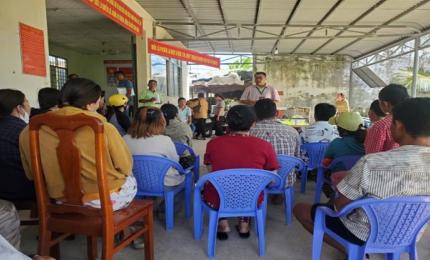
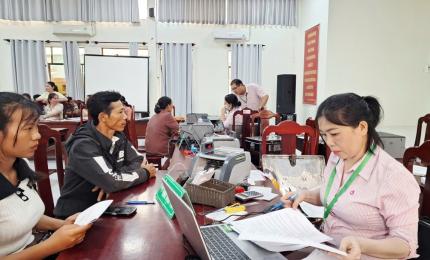
Hình ảnh: Hội nghị tuyên truyền Gia đình số tại Khu phố Hà Giang
Bởi trên thực tế, quản lý tài chính gia đình không phải là câu chuyện chỉ dành cho những người có thu nhập cao. Một hộ gia đình có thu nhập vừa phải càng cần biết rõ tiền vào từ đâu, tiền ra cho những khoản nào, khoản nào cần ưu tiên và khoản nào có thể tiết giảm.
Đối với hộ vay vốn chính sách, yêu cầu này càng trở nên thiết thực. Nguồn vốn vay cần được sử dụng đúng mục đích, phù hợp với phương án đã xác định và tạo ra hiệu quả kinh tế. Khi gia đình biết phân biệt giữa vốn vay phục vụ sản xuất, kinh doanh với chi tiêu sinh hoạt; biết tính toán chi phí và doanh thu; biết dành một phần thu nhập để thực hiện nghĩa vụ trả nợ, việc sử dụng vốn sẽ có cơ sở chủ động hơn.
Tô Châu là địa bàn có đời sống kinh tế gắn với nhiều lĩnh vực như đánh bắt, nuôi trồng thủy sản, thương mại, dịch vụ, du lịch, nông nghiệp và lao động. Mỗi nguồn thu nhập có đặc điểm riêng và cũng chịu những tác động khác nhau từ thị trường, thời tiết và nhu cầu tiêu dùng. Vì vậy, kỹ năng quản lý dòng tiền càng cần được quan tâm.
Một gia đình có thể có nhiều nguồn thu trong một tháng nhưng cũng có nhiều khoản chi phát sinh. Nếu không theo dõi thường xuyên, rất dễ xảy ra tình trạng “có thu nhập nhưng cuối tháng không biết tiền đi đâu”. Việc ghi chép thu – chi đơn giản, phân loại khoản chi thiết yếu và không thiết yếu, chủ động dành một phần nguồn thu cho nghĩa vụ tài chính có thể tạo nên sự khác biệt trong quản lý kinh tế gia đình.
Đối với nguồn vốn chính sách, cách tiếp cận này càng có ý nghĩa. Đồng vốn vay không phải là khoản tiền để chi tiêu tùy ý, mà là nguồn lực được Nhà nước hỗ trợ thông qua chính sách tín dụng nhằm phục vụ những mục tiêu cụ thể. Vì vậy, hiểu đúng chính sách, nắm rõ quy trình, hồ sơ và mục đích sử dụng vốn là bước đầu tiên; quản lý tốt nguồn tiền và sử dụng vốn hiệu quả mới là bước tiếp theo.
Kế hoạch phối hợp truyền thông cũng đặt ra yêu cầu hỗ trợ hội viên, thành viên vay vốn sử dụng hiệu quả nguồn vốn của NHCSXH. Đây là điểm rất đáng được nhấn mạnh trong công tác tuyên truyền tại cơ sở.
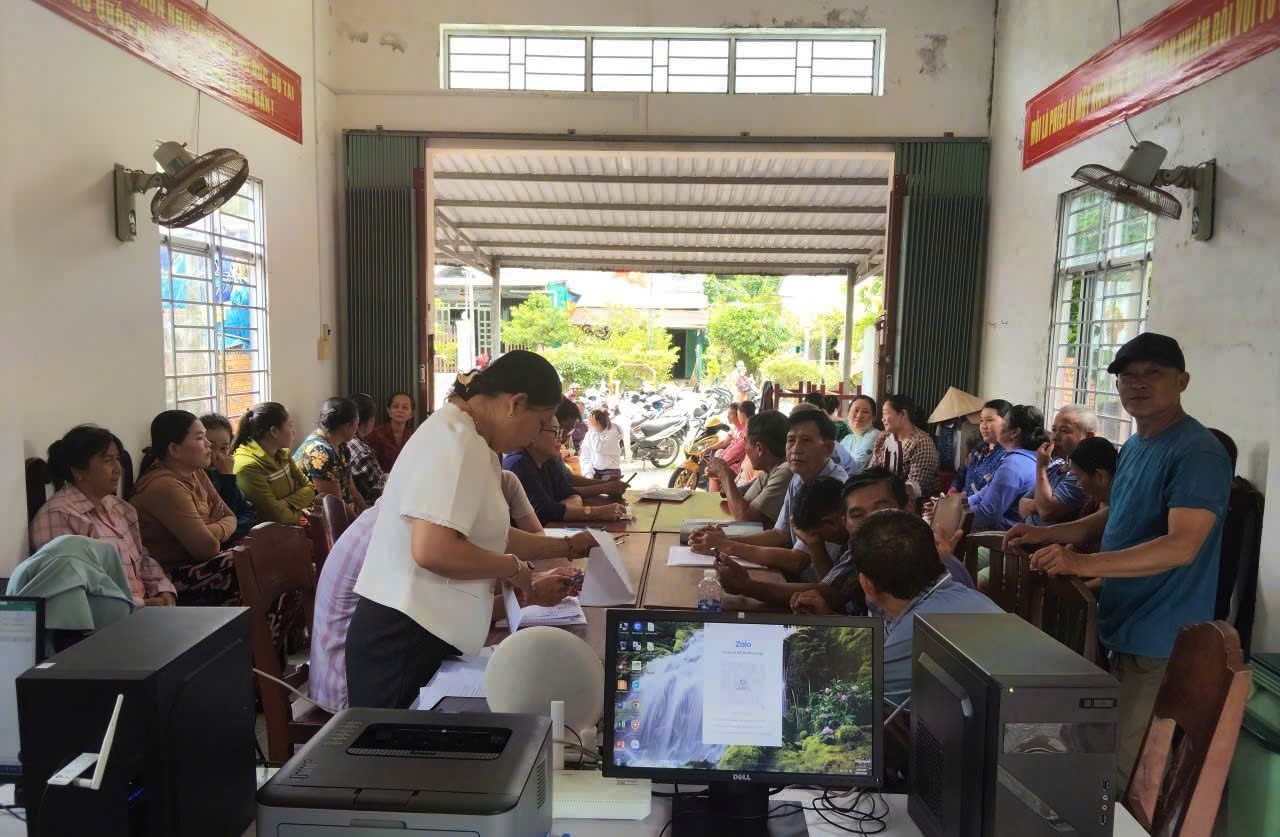
Hình ảnh: Hội nghị tuyên truyền Gia đình số tại Khu phố Nam Phố
Không nên hiểu “quản lý tài chính gia đình” là phải lập những bảng biểu phức tạp. Với một hộ gia đình, có thể bắt đầu từ những việc rất đơn giản: biết tổng thu nhập hằng tháng; biết những khoản chi cố định; theo dõi khoản tiền dành cho sản xuất, kinh doanh; không sử dụng vốn vay sai mục đích; chủ động thực hiện nghĩa vụ trả nợ; đồng thời hình thành thói quen tiết kiệm phù hợp với khả năng.
Khi kỹ năng tài chính được hình thành, người vay sẽ có thêm khả năng tự đánh giá tình hình của gia đình mình. Khoản vay có thực sự phù hợp với nhu cầu? Phương án sản xuất có tạo ra dòng tiền? Chi phí có đang vượt quá khả năng? Gia đình có cần điều chỉnh cách chi tiêu hay không? Những câu hỏi như vậy giúp người vay nhìn đồng vốn không chỉ dưới góc độ “được vay bao nhiêu”, mà còn ở góc độ “làm thế nào để sử dụng hiệu quả”.
Đây cũng là ý nghĩa của việc truyền thông tín dụng chính sách theo hướng thiết thực. Kế hoạch phối hợp xác định đối tượng tham gia là các hội viên, thành viên vay vốn NHCSXH và tổ chức nhiều cuộc truyền thông tại các khu phố, qua đó đưa thông tin chính sách đến gần người dân hơn.
Từ một khoản vay đến một sinh kế, từ sinh kế đến thu nhập, và từ thu nhập đến khả năng quản lý tài chính gia đình là cả một quá trình. Trong quá trình đó, đồng vốn chính sách là một nguồn lực quan trọng, nhưng hiệu quả cuối cùng còn phụ thuộc vào cách người vay sử dụng và quản lý nguồn lực ấy.
Vay đúng chính sách, sử dụng đúng mục đích, quản lý tốt dòng tiền và chủ động cân đối tài chính gia đình – đó chính là những kỹ năng cần được vun đắp để đồng vốn chính sách không chỉ giải quyết nhu cầu trước mắt mà còn góp phần tạo nền tảng cho một cuộc sống ổn định hơn./.
Cẩm Tú - NHCSXH